

נכון ליום 15 באוקטובר 2026, שיעור מס הרכוש על קרקע עומד על 0%. במסגרת התוכנית הכלכלית לשנת 2026 הציעה הממשלה להחזיר את המס על קרקע פנויה בשיעור של 1.5% משווי הקרקע. ואולם, ביום 11 במרץ 2026 אישרה ועדת הכספים את פיצול פרק מס הרכוש מחוק ההסדרים, לאחר שהביעה הסתייגויות ביחס לבשלות ההסדר, להגדרת הקרקע החייבת, להשלכותיו הקנייניות ולמנגנון השומה.
המשמעות אינה שהאפשרות להחזרת המס ירדה בהכרח מסדר היום לצמיתות. היא משמעותית יותר מבחינה משפטית: אין לייחס להצעה שפוצלה מעמד של דין מחייב, ואין לגזור ממנה חבות מס שנתית לבעל קרקע. אם יקודם הסדר חדש, יהיה צורך לבחון את נוסחו, את מועד תחילתו, את הגדרת הקרקע החייבת ואת הוראות המעבר שייקבעו בו.
לצד סוגיה זו, מס רכוש מוסיף להיות רלוונטי בהקשר נפרד: חובות היסטוריים, שעבודים והשלמת עסקאות במקרקעין. אלה מחייבים בדיקה לפי נסיבות הנכס והדין החל על החוב, ואינם מתבטלים מאליהם בשל קביעת שיעור מס אפס.
מהו מס רכוש קרקע?
מס רכוש הוא מס שנתי שנועד לחול על החזקת נכסים, להבדיל ממס המוטל בעת ביצוע עסקה. במשך השנים השתנו היקף הנכסים החייבים במס, שיעורי המס והפטורים שנקבעו בחוק. בשלב האחרון שבו נגבה מס רכוש על קרקע פנויה, המס התמקד בעיקר בקרקע שאינה חקלאית.
מס רכוש קיים משנותיה הראשונות של המדינה, כירושה מהמנדט הבריטי. בשנת 1961 הוא הפך לחוק ישראלי, ובתחילתו, הוא חל על קשת רחבה מאוד של נכסים: קרקעות, דירות להשכרה, מבנים תעשייתיים ומסחריים, ציוד ייצור, מלאים עסקיים ואף נכסים חקלאיים. הוא היה, למעשה, מס על עצם ההחזקה בנכס – מעין "מס עושר" שהוטל מדי שנה, ולא רק בעת ביצוע עסקה. בשנת 1981, בעקבות תיקון מס’ 16 לחוק מס רכוש וקרן פיצויים, קבע המחוקק כי הוא יוטל רק קרקע פנויה שאינה חקלאית. שינוי זה ביטא מעבר ממס רחב-היקף למנגנון ממוקד, שמטרתו לעודד שימוש אפקטיבי בקרקעות עירוניות בעלות ייעוד לבנייה. מאז שנת 2000, אין מס רכוש שנתי בשיעור חיובי על קרקע מכוח ההסדר הקיים. שיעור האפס אינו זהה למחיקה של כל חוב מס היסטורי, ויש להפריד בין היעדר חבות שוטפת לבין חוב שנוצר בתקופה קודמת.
ההבחנה חשובה גם למי שרוכש קרקע כיום. אין להניח שהחזקת קרקע פנויה יוצרת כשלעצמה חיוב שנתי במס רכוש, אך גם אין להניח כי כל קרקע ותיקה נקייה מחובות או מהשלכות משפטיות של מס רכוש ששולם או נדרש בעבר.
ההסדר ההיסטורי נותר חלק מן הרקע הנורמטיבי להצעה שנדונה ב־2026. במסמכי הממשלה הוצע לשנות את שיעור המס ואת הגדרת הקרקע החייבת, ולא להסתפק בשינוי טכני של שיעור המס בלבד. מסמכי התוכנית הכלכלית לשנת 2026.
הגדרת "קרקע"
החוק הבחין בין סוגים שונים של קרקעות ובין סוגי זכויות בבעלות. כך, "קרקע” הוגדרה כקרקע פנויה, לרבות קרקע שמחובר אליה נכס שאינו בניין, ולמעט קרקע חקלאית. בנוסף, נכללה בהגדרה גם קרקע שעליה בניין אשר שטחו הכולל פחות מ-30% מן השטח המותר לבנייה לפי התכנית, ושווי הבניין נמוך משווי הקרקע. ההיגיון ברור: בעל קרקע שאינו מנצל את מירב הזכויות התכנוניות שבידיו, ייחשב עדיין כמי שמחזיק בקרקע "פנויה" לצורך המס.
“קרקע חקלאית” פטורה מן המס, אולם ההגדרה צומצמה כך שלא תכלול קרקע חקלאית לכאורה שניתן להקים עליה דירת מגורים לפי ייעוד התכנית. בכך ביקש המחוקק למנוע ניצול של ההגדרה החקלאית לצורך הימנעות ממס.
מי חייב בתשלום מס רכוש?
תשלום מיסי רכוש חל על "בעל הקרקע". בעל קרקע מוגדר אחד מאלה:
- מי שהמקרקעין רשומים על שמו.
- חוכר (או חוכר משנה) לתקופה של 25 שנה או יותר.
- מי שקיבל היתר שימוש ממדינת ישראל או מרשות מקרקעי ישראל.
הצעת 2026 להחזרת מס רכוש: מטרות והסדרים מוצעים
הצעת הממשלה להחזיר את מס הרכוש נועדה, בין היתר, להגדיל את הכנסות המדינה ולהוסיף תמריץ כלכלי למימוש קרקע המיועדת לבנייה. לפי ההצעה, המס היה אמור להיות מוטל בשיעור של 1.5% משווי הקרקע, בכפוף להגדרות ולסייגים שנכללו במתווה.
ההצעה לא עסקה רק בשיעור המס. היא כללה גם שינויים בהגדרת הקרקע החייבת, בהסדרים הנוגעים לקרקע שעליה קיים מבנה, בשיטת קביעת השווי ובמנגנוני הדיווח והשומה. בשל כך, הדיון לא הצטמצם לשאלה מהו שיעור מס סביר, אלא עסק גם בשאלה אילו נכסים ייכללו בבסיס המס ואיך ייקבע שוויים.
בהצעה נדונו, בין היתר, קרקע פנויה, קרקע המהווה מלאי עסקי, קרקע בייעוד חקלאי במצבים מסוימים וקרקע שעליה בנייה חלקית ביחס לזכויות הבנייה שבתוכנית. במסמכי ההצעה ובדיוני הכנסת הופיעו ספים שונים ביחס להיקף הבנייה הקיימת ולהערכת השווי, ובהם ספים של 30% ו־10% בהקשרים שונים.
אין להתייחס לספים אלה כאל תנאים החלים כיום על חבות במס רכוש. הם היו חלק מן המתווה שנדון בהליך החקיקה, ולא הפכו מכוחו לדין תקף.
פיצול ההצעה מחוק ההסדרים: מה המשמעות המשפטית?
ביום 11 במרץ 2026 אישרה ועדת הכספים את פיצול פרק מס הרכוש מחוק ההסדרים. לפי הודעת הוועדה, בין השיקולים שהובאו בחשבון היו הקשיים הנוגעים להגדרת הקרקע, להשלכות הקנייניות, לפטורים ולשומה, וכן העמדה שלפיה ההסדר שהובא בפני הוועדה לא היה בשל לאישור במסגרת ההליך שננקט.
פיצול פרק מחוק ההסדרים אינו שקול בהכרח להחלטה שלא לקדם את הנושא בעתיד. המשמעות הישירה היא שההסדר לא הושלם במסגרת אותו פרק בחוק ההסדרים.
מכאן שאין בסיס להציג את שיעור 1.5% כחיוב שנתי פעיל, ואין לחשב לבעל קרקע מס לתשלום על בסיס שיעור זה בלבד. ככל שתוגש הצעת חוק חדשה, יהיה צורך לבחון את נוסחה ואת הוראות התחולה שלה בנפרד, ולא להניח שהמתווה המקורי יאושר ללא שינוי.
מה המשמעויות של החזרת מס רכוש על קרקעות?
הגדלת הכנסות המדינה
לפי הצעת החוק, אם המס ייושם, הוא יגדיל את הכנסות המדינה באופן הדרגתי: כבר בשנת 2026 מדובר בתוספת של 1.75 מיליארד ש"ח, ועד ל־9.5 מיליארד ש"ח בשנת 2029.. בנוסף, היא עשויה ליצור תמריץ לשחרור קרקעות, ולהאיץ את מימוש הקרקעות המיועדות לבנייה למגורים. כך, משקיעים עשויים למכור מוקדם, לזרז תוכניות, לקדם את הביצוע ולהגביר את קצב הבניה (דבר שיכניס, בתורו, עוד כסף לשוק הנדל"ן, ויגדיל את הכנסות ממיסוי מקרקעין).
על פי סקר אגף הכלכלן הראשי במשרד האוצר (משקי בית שבבעלותם קרקעות פנויות למגורים, כאן), כ-330,000 משקי בית החזיקו בבעלותם קרקע פנויה למגורים (כ-12% מסך משקי הבית בישראל). סך שווי הקרקעות בבעלותם נאמד בכ-350 מיליארד ש"ח.
פגיעה כלכלית בבעלי קרקעות
מבחינה כלכלית, החזרת מס רכוש מייצרת תמריץ ישיר להאיץ בנייה ולהקטין את עלות ההמתנה לשינוי ייעוד או לעליית ערך. במילים אחרות, המצב בשנים האחרונות הוא שרוב משקיעי הנדל"ן ממתינים ל"שעת כושר", לעיתים שנים רבות (ואף עשורים), על מנת למכור כאשר מחיר הקרקע יקר. הטלת מס רכוש שנתי על הקרקע, תהפוך את אסטרטגיית ההמתנה הזו ליקרה יותר ותיצור לחץ לפעול.
דוגמה מספרית ממחישה היטב את עוצמת הפגיעה הכלכלית האפשרית בהחזרת מס רכוש שנתי על קרקעות:
בעל מגרש בשווי של 2 מיליון ש"ח יידרש לשלם מדי שנה מס בטווח שעלול לנוע בין 10,000 ש"ח (בשיעור מס של 0.5%) לבין 40,000 ש"ח (בשיעור מס של 2%). מדובר בתשלום שנתי קבוע שאינו תלוי בהכנסה כלשהי מהקרקע, ולעיתים אף מוטל על נכס שאיננו מניב כלל. ככל ששווי הקרקע גבוה יותר, כך גובה המס מזנק באופן דרמטי. במרכזי הערים ובאזורי ביקוש, בהם שווי מגרשים מגיע למיליוני שקלים רבים, החיוב עשוי לעמוד על עשרות ואף מאות אלפי שקלים בשנה, גם כאשר לבעל הנכס אין כל יכולת לנצל את זכויות הבנייה בטווח המיידי. מצב זה עלול ליצור נטל מצטבר כבד, במיוחד כאשר הקרקע נמצאת בהליכי תכנון מורכבים, בבעלות משותפת, או כפופה למגבלות תכנוניות שמונעות בנייה בפועל.
עיוות מובנה: מיסוי ללא יכולת מימוש
הטלת מס רכוש על קרקע פנויה שאינה חקלאית עלולה לעורר עיוותים ולפגוע בזכויות בעלי קרקעות פרטיים, גם כאשר אין באפשרותם לקדם הליכי בנייה באופן ממשי. במקרים בהם מימוש הזכויות מתעכב במשך שנים (דוגמת ריבוי בעלים, הליכי איחוד וחלוקה, הפקעות, התנגדויות תכנוניות ותיאום מול הרשויות), החלת מס שנתי בשיעור של 1.5% משווי הקרקע עלולה להפוך את ההחזקה בה לנטל כלכלי כבד, ולהביא למכירה כפויה של נכסים במחירים הנמוכים מערכם הריאלי. במקרים אלה, נוצר מצב בלתי סביר שבו בעלי קרקעות נדרשים לשלם לאורך שנים מס מצטבר העלול להגיע לכ-10% משווי הקרקע, עוד בטרם יכלו לממש את זכויותיהם או ליהנות מתשואה כלשהי.
השפעת החזרת מס רכוש על שוק המגורים
אם המהלך יתממש, הוא עשוי לשנות את דפוסי הפעולה של השחקנים המרכזיים בשוק הנדל"ן. בעלי קרקעות פרטיים ישקלו למכור מוקדם יותר כדי להימנע מתשלומים שוטפים, ובכך להגדיל את ההיצע – ובכך להוריד את המחירים. חברות נדל"ן עשויות להאיץ תכנון, ואילו רשויות מקומיות עשויות לעודד שיתופי פעולה לקידום תכניות. מנגד, קיים חשש שמס רכוש יכביד על שוק שכבר מצוי בלחצי ריבית, הון ומימון. היינו, יש סיכוי שחלק מהעלויות יגולגלו אל הרוכשים.
סיכונים תכנוניים ומשפטיים בהחזקה ארוכת טווח של קרקע
החזקה ארוכת טווח של קרקע פנויה יוצרת שכבת סיכון מורכבת שאינה נובעת רק מהיבטי מיסוי, אלא מהצטברות של שינויים תכנוניים, רגולטוריים ושוקיים לאורך זמן.
ברמה התכנונית, שינויי מדיניות מקומית או ארצית עשויים להוביל להקטנת זכויות בנייה, שינוי ייעוד, או הטלת מגבלות סביבתיות חדשות, לרבות מגבלות תחבורה, שטחים ירוקים ותשתיות.
ברמה המשפטית, קרקע שאינה מקודמת לאורך זמן עשויה להיכנס למסלולים של איחוד וחלוקה מחדש, הפקעות חלקיות לצורכי ציבור, או שינויי גבולות תכנוניים אשר משפיעים על היקף הזכויות בפועל. בנוסף, קיימת חשיפה משמעותית בהיבט של ירושות וניהול בין-דורי של נכסים. ככל שמספר בעלי הזכויות גדל לאורך השנים, כך עולה הסיכון למבוי סתום קנייני, אשר מונע קבלת החלטות תכנוניות בסיסיות.
במקרים מסוימים, עצם העיכוב בקידום הקרקע עשוי להביא לכך שהנכס הופך לבלתי ישים כלכלית, גם אם מבחינה פורמלית זכויות הבנייה נותרות בעינן. מדובר בשחיקה של ערך כלכלי שאינה תמיד משתקפת בשומה הרשמית.
לכן, החזקה פסיבית של קרקע אינה עמדה ניטרלית, אלא אסטרטגיה בעלת סיכון מצטבר, המחייבת בחינה תקופתית של חלופות מימוש, פיתוח או מיסוי.
שווי קרקע מול שיעור מס רכוש ומס מצטבר ל-10 שנים
הטבלה שלהלן ממחישה בצורה כמותית את היקף הפגיעה הכלכלית האפשרית לבעלי קרקעות, בהתאם לשווי הקרקע ולשיעור המס השנתי המוצע.
| שווי מקרקעין | מס שנתי | מס מצטבר (10 שנים) | NPV (ריבית 3%) | NPV (ריבית 5%) |
| 1,000,000 ₪ | 15,000 ₪ | 150,000 ₪ | 127,920 ₪ | 115,839 ₪ |
| 2,000,000 ₪ | 30,000 ₪ | 300,000 ₪ | 255,840 ₪ | 231,678 ₪ |
| 3,000,000 ₪ | 45,000 ₪ | 450,000 ₪ | 383,760 ₪ | 347,517 ₪ |
| 5,000,000 ₪ | 75,000 ₪ | 750,000 ₪ | 639,600 ₪ | 579,195 ₪ |
(המס המצטבר – העלות הכוללת לאורך עשור, ללא הנחה, ב-ש"ח; NPV – מפחית את המס העתידי לערך של היום – המדד המרכזי להבנת נטל המס האמיתי לאורך זמן).
מה ניתן ללמוד מהטבלה?
- ככל שהקרקע יקרה יותר, כך התשלום המצטבר מתקרב למאות אלפי ש"ח.
- בקרקע בעיר במרכז, תשלום של 40,000–100,000 ש"ח בשנה עשוי לא להיות נדיר. זהו נטל הדומה להפסד תשואה של שנתיים–שלוש במונחים נדל"ניים.
- לאורך עשור, גם בקרקע צנועה בשווי של 2–3 מיליון ש״ח (עפ"י הערכת שמאי, נכון להיום), מס רכוש בשיעור 1.5% עשוי ליצור שחיקה של מאות אלפי שקלים בתוך עשור. זאת, עוד לפני שהבעלים הצליח לקדם תוכנית, לשווק יחידות דיור או להתחיל בנייה.
שווי הקרקע ומנגנון השומה בהצעה המקורית: שווי הוגן, מערכת AI – ולא לפי עלות בספרים
אחת הסוגיות המרכזיות בהצעת 2026 הייתה האופן שבו ייקבע שווי הקרקע לצורך חישוב המס. שווי לצורכי מס אינו בהכרח זהה למחיר שבו נרכשה הקרקע בעבר, לערכה בספרי החברה או לשומה שנערכה למטרה אחרת. כאשר בסיס המס הוא שווי הקרקע, יש חשיבות למועד הקובע, לזכויות הבנייה, לייעוד התכנוני, למגבלות החלות על הנכס ולנתונים המשמשים להערכתו.
האם יש פטורים וסייגים?
כרגע, החוק אינו כולל פטורים או סייגים לקרקעות שאינן ממומשות עקב מגבלות בנייה. עם זאת, מניסיוננו, נראה שההצעה תעבור שינויים משמעותיים בנוסח בדרך לאישור, בוועדת הכספים של הכנסת.
כמה קרקעות ימוסו?
ההערכה כיום היא שבשנת 2026, היקף הקרקעות שצפוי להיות ממוסה, יעמוד על כ-50,000 קרקעות, ברחבי המדינה.
מי ייפגע מהמס החדש?
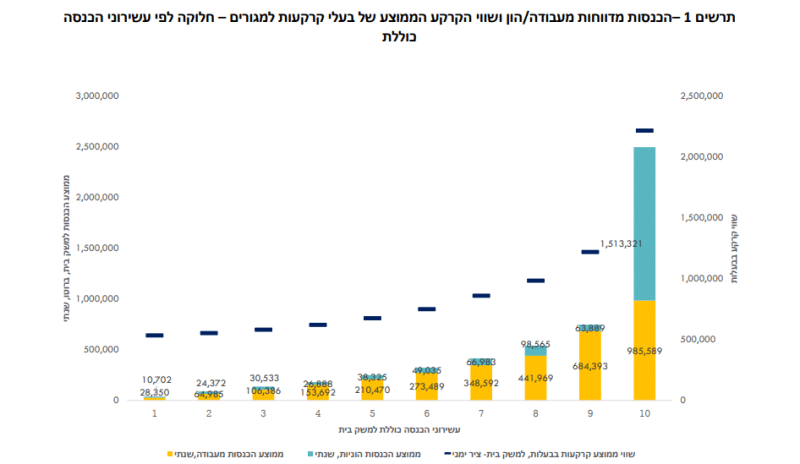
החלת מס רכוש שנתי על קרקעות פנויות, צפויה להשפיע בצורה שונה על האוכלוסייה. בעוד עשירונים נמוכים ובינוניים כמעט שאינם מחזיקים קרקעות להשקעה, הרי שמנתוני הלמ״ס ומשרד האוצר עולה כי החשיפה הכלכלית המשמעותית מתחילה בעשירון 8, מתגברת בצורה מובהקת בעשירון 9, ופוגעת משמעותית בעשירון 10.
- בעשירון 8 (הכנסות חודשיות של בני הזוג בסך 33,000 ש"ח ומעלה), קיים שיעור משקי בית המחזיקים נכסים שאינם מניבים תשואה: חלק מזכויות במגרשים או קרקעות הנמצאות בהליכי תכנון. אלו נכסים שעשויים להיות חייבים במס רכוש שנתי, ולכן נדרש ליווי משפטי מקצועי שיבחן האם הקרקע מוגדרת כ"קרקע חייבת במס", האם קיימת תוכנית תקפה או ייעוד שמאפשרים פטור או הפחתה, והאם נכון לבצע מהלך יזום של איחוד וחלוקה, שינוי ייעוד או מימוש זכויות.
- בעשירון 9 (הכנסות חודשיות של בני הזוג בסך 45,000 ש"ח ומעלה) של כ-החשיפה גדלה משמעותית. תופעת "המתנה לעליית ערך" בקרקעות פרטיות נפוצה במיוחד – בעלי קרקע מחזיקים בה במשך שנים רבות, מתוך ציפייה לעלייה בשוויה. מס רכוש שנתי צפוי להפוך את אסטרטגיית ההמתנה הזו ליקרה, ולעיתים אף בלתי כדאית. בשלב זה נדרש תכנון משפטי מדויק: בחינת אפשרות לשותפות עם יזם, בדיקת החשש לתשלום מס שבח מוגדל בעתיד, והערכת כדאיות של בנייה חלקית שעשויה להביא לפטור או להפחתת המס.
- בעשירון 10 (הכנסות חודשיות של בני הזוג בסך 50,000 ש"ח ומעלה) נדרש ניהול סיכונים משפטי מקיף. שיעור בעלי הקרקעות והנכסים הלא מנוצלים הוא הגבוה ביותר, והנטל הכלכלי של מס רכוש עלול להגיע לעשרות אלפי שקלים בשנה בקרקעות רגילות, ועד מאות אלפי שקלים בשנה במגרשים ובנכסים יקרי־ערך במרכזי ערים. בשכבה זו החשיפה המשמעותית מחייבת ליווי משפטי מקצועי שנועד למנוע חיובי מס שגויים, להבטיח מימוש מלא של פטורים, דחיות, קיזוזים והקלות, לבחון מבני החזקה אופטימליים (יחיד, חברה או חלוקה בין יורשים), על מנת להתוות אסטרטגיית מכירה/ בנייה המפחיתה את נטל המס.
גם בבחינת שווי הקרקע הממוצע בבעלות משקי בית ניכר כי כמעט כל ההון הקרקעי נמצא בידי העשירונים התשיעי והעשירי. בעשירונים אלה, שווי הקרקע מגיע למיליוני שקלים למשק בית, בעוד שבעשירונים הנמוכים והבינוניים הוא כמעט אפסי. המשמעות היא כי כל מדיניות מס המתמקדת בקרקע תפגע כמעט רק בעשירונים הגבוהים, שכן שם מרוכזת מרבית הקרקע.
קרקע עם בנייה חלקית: מדוע ההגדרה חשובה?
במסגרת הצעת 2026 נדונה האפשרות לראות בקרקע שעליה בניין קטן ביחס לזכויות הבנייה כקרקע פנויה לצורך המס, וכן לקבוע הוראות לעניין שווי הקרקע במצבים שבהם היקף הבנייה הקיים מצומצם. הרפורמה החדשה/ ישנה של מס הרכוש על קרקע פנויה נוגע לבעלי מגרשים גדולים, שעליהם בנוי בית קבע אך בהיקף בנייה מצומצם ביחס לזכויות הבנייה המותרות. על פי הוראות טיוטת החוק, אם הבנייה הקיימת מכסה פחות מ-30% מהיקף זכויות הבנייה המותרות, המגרש לא ייחשב "בנוי" לעניין מס רכוש. לפיכך, והבעלים עלולים להיות חשוף למס רכוש על הקרקע, כאילו מדובר בקרקע זמינה לבניה או פנויה. מצב זה יוצר פגיעה מובנית בבעלי מגרשים גדולים, במיוחד בקריות, במועצות האזוריות ובפרברי ערים, שבהם נפוצים מגרשים רחבי־ידיים ועליהם בית צמוד קרקע בודד.
סוגיה זו נוגעת, למשל, למגרש גדול שעליו בית מגורים, כאשר התוכנית מאפשרת בנייה בהיקף נרחב יותר מזה שנוצל. היא עשויה להיות רלוונטית גם לנכסים שבהם קיים מבנה אך חלק ניכר מזכויות הבנייה טרם מומש. עם זאת, אין להסיק כיום כי בית מגורים על מגרש גדול יוצר חבות שנתית במס רכוש רק מפני שהיקף הבנייה בפועל נמוך מסף מסוים. הספים שהופיעו בהצעה לא הפכו מכוחה לכללים מחייבים.
אם יקודם הסדר חדש, יהיה צורך לבחון את הגדרת הקרקע, את היחס שבין הבנייה הקיימת לזכויות התכנון, את אופן חישוב השווי ואת הוראות המעבר. עד אז, אין בסיס להציג את ההגדרות שבהצעה כקביעות שבעל נכס צריך לפעול לפיהן כיום.
דוגמה יישומית
נניח מגרש בגודל של 800 מ"ר, שעליו בנוי בית בשטח של 120 מ"ר. על פי התכנית, זכויות הבנייה המותרות עומדות על 50 אחוזי בנייה. כלומר: 400 מ"ר בנייה אפשרית. הבנייה בפועל – 120 מ"ר – מהווה רק 30% מהיקף הזכויות (120 מ"ר מתוך 400 מ"ר אפשריים).
במסגרת מנגנון מס הרכוש, בנייה בהיקף זה אינה מספיקה כדי "להוציא" את המגרש מהגדרת קרקע פנויה, ולכן המגרש ייחשב ככזה החייב במס רכוש שנתי. בפועל, בעלי בתים במגרשים גדולים עלולים להידרש לתשלום מס משמעותי, אף שהחזיקו תמיד בית מגורים תקין ובהיתר, ללא כל כוונה להותיר את הקרקע פנויה.
השפעה על פינוי־בינוי והתחדשות עירונית
בפרויקטי פינוי־בינוי, הבנייה הקיימת לרוב נמוכה משמעותית מהזכויות הפוטנציאליות. עד לפינוי הדיירים וקבלת היתר, הקרקע עלולה להיחשב "פנויה" לצורכי מס. המשמעויות – חיוב מס עוד לפני תחילת הפרויקט; פגיעה בכדאיות, בעיקר בפריפריה; ולחץ כלכלי על דיירים בשלב המשא ומתן מול יזמים. נסביר:
1. חיוב מס על המגרש לפני פינוי הדיירים
עד שהדיירים מתפנים והיזם מתחיל בפועל את ההליך, הקרקע עשויה להיחשב כ"פנויה". שכן, הבנייה הקיימת אינה מגיעה ל־30% מזכויות הבנייה האפשריות. המשמעות היא מיסוי מקרקעין על מאות ולעיתים אלפי מטרים של זכויות, עוד לפני שהפרויקט יצא לדרך או אושר בהיתר. יתר על כן, נוהח העובדה שרשויות תכנון רבות דורשות הכנת תכניות מתאר, תוכניות תנועה, חניה ותשתיות לפני קבלת היתר – בתקופת המתנה זו עשוי לחול מס רכוש על זכויות בנייה פוטנציאליות. במילים אחרות, הדיירים (בעלי הקרקע) נדרשים לשלם מס על זכויות בנייה שטרם יצאו לפועל, ושהפעלתן תלויה ביזם, בתכנון ובאישור הוועדה המקומית לתכנון ובניה.
2. העמקת פערי הכדאיות הכלכלית בפריפריה
ביישובים שבהם ערכי הקרקע נמוכים וזכויות הבנייה גבוהות, מס הרכוש עלול לרוקן חלק משמעותי מהרווח הכלכלי, ולהפוך פרויקטים של פינוי־בינוי ללא כדאיים עבור יזמים. הדבר עשוי להקשות על חידוש שכונות ותיקות, במיוחד מחוץ למרכזי ביקוש.
3. הגדלת הלחץ על דיירים בשלב המו"מ
בשל העלויות הנוספות, יזמים עשויים להפחית את היקף התמורות לדיירים או לדרוש חלוקת עלויות מסוימות. הדבר פוגע בכוח המיקוח של בעלי הדירות, במיוחד בפרויקטים שבהם מדובר באוכלוסיות מוחלשות.
האינטגרציה בין מיסוי מקרקעין, תכנון ובנייה ודיני קניין
נדגיש: אחד המאפיינים המרכזיים של עסקאות מקרקעין מורכבות הוא הקשר ההדוק בין דיני המס לבין דיני התכנון והבנייה ודיני הקניין. בפועל, כל שינוי תכנוני במקרקעין, לרבות שינוי ייעוד, אישור תב״ע או קבלת היתר בנייה, עשוי להשליך באופן ישיר על חבות המס ועל שווי הזכויות.
במקרים רבים, היעדר תיאום בין היבטים תכנוניים לבין היבטי מיסוי מוביל לתוצאות בלתי צפויות, לרבות חבויות מס עודפות או אובדן פטורים והקלות. כך למשל, עיתוי שינוי ייעוד קרקע עשוי להשפיע על סיווג העסקה, על מועד אירוע המס ועל שיעור המס החל.
לכן, נדרש ניתוח משולב של כלל ההיבטים הרלוונטיים, תוך ראייה מערכתית של העסקה כמכלול אחד. שילוב בין תחומי המשפט השונים מאפשר בניית מבנה משפטי-מסי מיטבי, המותאם הן לדרישות הדין והן ליעדים העסקיים של הצדדים.
מס רכוש כשעבוד ראשון על הקרקע
חוב מס רכוש יוצר שעבוד ראשון על המקרקעין, הגובר על כל שעבוד אחר, גם אם לא נרשם בטאבו. זאת, מכוח סעיף 11א(1) לפקודת המסים (גביה). כלומר, עצם החוב לרשות המסים יצר שעבוד סטטוטורי על הנכס, והוא עומד בתוקף אף שקיומו לא נרשם בכל מרשם המנוהל בידי רשות ציבורית כלשהי (פנקס המקרקעין או פנקס רשם החברות). שעבוד זה גובר על כל שעבוד אחר שהוטל על הנכס, בין אם נרשם לפני מועד יצירת חוב המס ובין אם לאחריו, והוא קודם לכל זכות אחרת, מובטחת ושאינה מובטחת, מוקדמת או מאוחרת בזמן. הסיבה לכך היא שהשעבוד נוצר מכוח החוק, קיומו ידוע וניתן לבירור במשרדי הרשות, ודרישת רישום חוזרת ונשנית בשל שינויים תכופים בסכום המס תכביד על הרשויות. מנגנון זה, כמובן, מחזק את כוח הגבייה של המדינה ומבטיח כי תשלום המס יקבל קדימות על פני חובות אחרים.
מס רכוש, מס שבח, מס רכישה וארנונה
יש להבחין בין מס רכוש לבין חיובים אחרים הנוגעים למקרקעין.
ההבדל המרכזי בין מס רכוש לבין מס שבח טמון באופיים ובאירוע המס שהם מטילים: מס שבח מקרקעין הוא מס ישיר המוטל על הרווח ההוני (השבח) הנוצר למוכר בעת מכירת זכות במקרקעין. מנגד, מס רכוש הוא מס סטטי, שנתי, המוטל על עצם הבעלות או ההחזקה בנכס מקרקעין, ללא קשר לביצוע עסקה.
מס רכישה מוטל על רוכש זכות במקרקעין בהתאם לסיווג העסקה ולשיעורי המס הרלוונטיים. ארנונה היא חיוב נפרד המוטל על ידי הרשות המקומית בהתאם לדיני הארנונה ולצו הארנונה החל על הנכס.
אין להסיק מחבות בארנונה שקיימת חבות במס רכוש, או מהיעדר מס רכוש כי אין חובות מס אחרים. בעסקה במקרקעין יש לבחון כל חיוב על פי מקורו, מועדו, זהות החייב והדין החל עליו.
ניכוי מס רכוש היסטורי בחישוב מס שבח
סעיף 39(8) לחוק מיסוי מקרקעין (שבח ורכישה) כולל מס רכוש עירוני ומס רכוש לפי חוק מס רכוש וקרן פיצויים בין ההוצאות המותרות בניכוי, בכפוף לתנאי החוק ולחישוב הרלוונטי. חוק מיסוי מקרקעין (שבח ורכישה).
לכן, במקרה שבו שולם מס רכוש בעבר, יש לשמור את האסמכתאות ולבחון בעת מכירה אם ניתן להביא את התשלום בחשבון בחישוב השבח. אין להסיק מכך שכל תשלום או דרישה היסטוריים מותרים בניכוי ללא בדיקת נסיבותיהם.
חובת תשלום מס רכוש בעת רישום העסקה בטאבו
במקרים של מכירת קרקע או העברת בעלות במקרקעין שנרכשו לפני שנת 2000, לשכת רישום המקרקעין עדיין דורשת לצרף:
-
אישור ממנהל מס רכוש בדבר היעדר חובות על הקרקע; או
-
אישור אחר המעיד כי הקרקע לא הייתה חייבת במס בתקופה הרלוונטית.
דרישה זו נובעת מהעיקרון שהמקרקעין עלולים להיות משועבדים בגין חוב מס רכוש ישן, גם אם חלפו שנים רבות. רישום ללא בדיקה כזו עלול להותיר את הקונה עם נכס משועבד לטובת המדינה.
המשמעות המעשית: חובות היסטוריים עשויים להוות מכשול לרישום זכויות או להשלמת עסקה. לכן, עורך דין המטפל בעסקת מכר של מקרקעין שנרכשו לפני שנת 2000 חייב לבדוק, במסגרת בדיקותיו המשפטיות, האם קיים אישור מס רכוש תקף.
חובות עבר במס רכוש
העובדה ששיעור מס הרכוש על קרקע עומד על 0% אינה מוכיחה שאין חובות בגין תקופות שבהן המס נגבה בשיעור חיובי. ככל שנוצר בעבר חוב מס, יש לבחון את שנת המס, את זהות החייב, את הקרקע שאליה מתייחס החוב ואת מצבו המשפטי.
סעיף 11א(1) לפקודת המסים (גבייה) קובע כי מס המגיע על מקרקעי החייב יהיה שעבוד ראשון על אותם מקרקעין, בכפוף לדין. סעיף 12 לפקודה מתייחס לרישום פעולת העברה במקרקעין כאשר לא הובהר כי המס המגיע עליהם שולם, אלא אם ניתנה הסכמת הגורם המוסמך.
אין בכך כדי לקבוע שכל קרקע שהוחזקה לפני שנת 2000 נושאת חוב או שעבוד. יש לבדוק את מצב הנכס ואת הרישומים הרלוונטיים. לעיתים, בעיקר במקרקעין שמקור זכויותיהם ברישומים היסטוריים, נדרשת בדיקה גם מול מסמכי מס רכוש ישנים.
במסגרת בדיקת נאותות לעסקת מקרקעין, נכון לברר את מצב החובות והאישורים מוקדם ככל האפשר. אין להמתין לשלב האחרון של הרישום כדי לגלות כי קיימת דרישה ישנה הטעונה בירור או הסדרה.
השגה וערר על דרישת מס רכוש היסטורית
כאשר מתקבלת שומה או דרישת תשלום המתייחסת למס רכוש היסטורי, יש לבחון את מקור החיוב ואת המועדים הקבועים בדין להשגה או לערר. אין להניח כי שיעור האפס החל משנת 2000 מבטל דרישה הנוגעת לתקופה קודמת, ואין להניח גם שכל דרישה כזו נכונה או ניתנת לגבייה ללא בחינה.
הבדיקה צריכה לכלול את שנת המס, השומה או הודעת התשלום, זהות החייב, זיהוי המקרקעין, תיעוד התשלומים והטענות האפשריות ביחס לעצם החוב, לשווי או להליכי הגבייה. כאשר קיימת מחלוקת, חשוב לפעול בתוך המועדים הקבועים בדין. המועד הרלוונטי וההליך המתאים צריכים להיבדק לפי סוג ההחלטה והוראות החוק החלות עליה.
חוק מס רכוש וקרן פיצויים, תשכ"א-1961, קובע הליכים מיוחדים להשגה וערעור על שומות מס רכוש. כאשר בעל קרקע חולק על שומת מס רכוש, עליו להגיש השגה מנומקת בכתב למנהל מס רכוש תוך 30 יום מיום קבלת הודעת השומה. המנהל ימסור את החלטתו המנומקת בכתב למשיג. אם המשיג רואה עצמו מקופח מהחלטת המנהל, הוא רשאי לערור עליה בפני ועדת ערר תוך 30 יום מיום מסירת ההחלטה.
על החלטת ועדת הערר בענייני מס רכוש ניתן לערער בבעיה משפטית לבית המשפט המחוזי, וזאת תוך 30 יום מיום שההחלטה הובאה לידיעת המערער. תקנות מס רכוש וקרן פיצויים (ערעורים), תשל"ג-1972, מבהירות כי ערעור זה יוגש לבית המשפט המחוזי שבאזור שיפוטו נמצא מענה של ועדת הערר.
תכנון מס כמבנה אסטרטגי ארוך טווח
תכנון מס בעסקאות מקרקעין אינו פעולה נקודתית אלא תהליך מתמשך של בניית מבנה משפטי-כלכלי המותאם למספר שלבי חיים של הנכס או הפרויקט. בניגוד לתפיסה הרווחת, תכנון מס אפקטיבי אינו מתמקד באירוע מס בודד, אלא במכלול ההשלכות לאורך זמן.
בפרויקטים מורכבים, כגון התחדשות עירונית, עסקאות קומבינציה או החזקות משותפות, יש חשיבות לבניית מבנה מס המשלב בין שלב הרכישה, שלב הפיתוח ושלב המימוש. כל שלב עשוי ליצור אירוע מס עצמאי, והאינטראקציה ביניהם קובעת את התוצאה הכוללת.
גישה זו מאפשרת אופטימיזציה של חבות המס, הפחתת חשיפות משפטיות ושיפור הוודאות העסקית של הצדדים, תוך התאמה לדין הקיים ולמגבלות הרגולטוריות.
סיכום: המשמעויות המרכזיות של החזרת מס רכוש על קרקעות
מדינת ישראל מנסה לבלום את תופעת ההמתנה לעליית ערך קרקע מבלי לפתח אותה, ולהגדיל את ההיצע. הצעת הממשלה להחזיר את מס הרכוש על קרקע פנויה בשיעור 1.5% עוררה שאלות מהותיות בדבר הגדרת הקרקע החייבת, שוויה של הקרקע והשלכות המס על בעלי קרקעות ויזמים. ואולם, ההצעה פוצלה מחוק ההסדרים.
הקרקע בה מחזיק הבעלים, כבר איננה נכס להשקעה, אלא נכס שיש בו גם סיכון – תשלום שנתי שוטף. בעלי קרקע פרטיים, ובעיקר מי שמחזיק מגרשים בהליכי תכנון, קרקעות בהמתנה או נכסים לא מניבים – צפויים להתמודד עם עלויות שנתיות שעלולות להצטבר לעשרות ואף מאות אלפי שקלים, לאורך זמן.
המס מכביד במיוחד כאשר הליכי התכנון תקועים, כאשר קיימת בעלות משותפת מרובת יורשים, או כאשר הקרקע אינה מאפשרת ניצול מיידי של זכויות הבנייה. במצבים אלו, אף בעל קרקע יכול למצוא עצמו מחויב במס מצטבר לאורך שנים, עוד לפני שהצליח לקדם פרויקט, לשווק יחידות או לממש את הזכות הקניינית באופן אפקטיבי. כפי שנראה, החשיפה משמעותית בעיקר בעשירונים 8–10, שבהם מרוכזת מרבית הקרקע הפנויה בישראל. בעשירון 8 ייפגעו בעלי מגרשים קטנים או חלקי חלקות שאינם מניבים תשואה; בעשירון 9 צפויה פגיעה בבעלי קרקעות המבוססים על אסטרטגיית "המתנה לעליית ערך"; ואלו המשתייכים לעשירון 10, נדרשים לניהול סיכונים משפטי ומיסויי מעמיק כדי למזער חיובים מיותרים ולייעל מבני החזקה.
במקרקעין, ההכרעה אינה תלויה רק בשאלה אם מס מסוים קיים או לא. לעיתים חשובות לא פחות הן שאלות של תכנון, רישום, חובות עבר, מיסוי בעת מימוש והשלכות חוזיות. בדיקה משפטית המפרידה בין הסוגיות האלה מאפשרת לקבל החלטות מבוססות על הדין ועל מצב הנכס בפועל.
אם בבעלותכם קרקע פנויה, מגרש בנוי חלקית, קרקע בהליכי תכנון או נכס עם אי־ודאות תכנונית – מומלץ לקבל ייעוץ מעורך דין מומחה למקרקעין ומיסוי מקרקעין, כדי להבטיח הגנה מלאה על הזכויות ולצמצם את החשיפה הכלכלית.
ליווי משפטי נכון מאפשר:
• בדיקת סיווג הקרקע ומניעת חיובי מס שגויים.
• איתור פטורים, דחיות והקלות שמאפשרות הפחתה משמעותית של המס.
• בחינת מבני החזקה משפחתיים או תאגידיים המקטינים חשיפה עתידית.
• היערכות מוקדמת למכירה, לשותפות עם יזם, לעסקת קומבינציה ו/או לקידום תכנון שמונעים שחיקה כלכלית.
• בדיקת חובות עבר לפני ביצוע עסקה.
נכתב על ידי עו״ד ונוטריון פנחס וולר, המוביל במשך עשרות שנים את תחום דיני המקרקעין, מיסוי מקרקעין ותכנון ובניה, בחיפה והצפון. עו״ד וולר נמנה עם דור המייסדים של העשייה המשפטית בתחום הנדל״ן הציבורי והפרטי, וליווה אלפי עסקאות מקרקעין, פרויקטי בנייה מורכבים, הסכמי קומבינציה, רישומי זכויות, תוכניות מתאר, הפקעות והליכי הפשרה. במסגרת עבודתו, מייצג עו״ד פנחס וולר רשויות מקומיות, קבלנים, בנקים, אגודות שיתופיות, חברות ובעלי קרקעות פרטיים, בכל הערכאות.
פורסם ביום 02/08/2025. עדכון אחרון: 15/10/2026.